Prywatne zakupy, faktury od klientów i podatek dla HMRC na jednym koncie to chaos przy Self Assessment, a w spółce nawet dodatkowy podatek. W tym wpisie sprawdzamy, czy konto firmowe w UK jest obowiązkowe dla sole tradera i dla dyrektora LTD, porównujemy 5 popularnych kont (Starling, Mettle, Monzo Business, Tide, Wise i Revolut Business) i pokazujemy, dlaczego w 2026 roku liczy się nie tylko opłata miesięczna, ale też Making Tax Digital.
Ceny w tym wpisie: stan na październik 2026, przed otwarciem konta sprawdź stronę dostawcy.
Konto firmowe w UK dla sole tradera: obowiązek czy wygoda?
Jako sole trader prawnie Ty i Twój biznes to jedno. Żaden przepis nie każe Ci zakładać osobnego konta firmowego, a GOV.UK przy rejestracji i prowadzeniu ewidencji w ogóle tego nie wymaga.
Jest jednak haczyk: regulaminy kont osobistych zwykle zabraniają używania ich do biznesu. Monzo pisze wprost, że konto osobiste i Pots są „for personal use only” i nie mogą służyć celom biznesowym. Jeśli bank uzna, że prowadzisz na koncie prywatnym działalność, może je zablokować albo zamknąć. O tym, jak wygląda blokada konta od środka, mówimy w odcinku Bank zablokował Ci konto w UK? Oto dlaczego.
Druga sprawa to czas: przy rozliczeniu trzeba oddzielić Tesco od faktury za materiał. Osobne konto dla self-employed oszczędza godziny, a od 2026 roku liczy się też przy Making Tax Digital. Jeśli zaczynasz w budowlance, zobacz też, czy firma budowlana w UK się opłaca.
Konto dla LTD: prawo nie mówi „załóż konto”, ale bez niego się nie da
Spółka limited company to osobna osoba prawna. W Companies Act 2006 nie ma przepisu, który wprost każe spółce mieć konto bankowe. Jest za to obowiązek prowadzenia „adequate accounting records” (s.386), czyli rzetelnych zapisów o każdym wpływie i wydatku. GOV.UK dodaje, że musi być wyraźny podział między finansami spółki a pieniędzmi właścicieli i dyrektorów, a „najprostszym sposobem” jest konto firmowe. W praktyce bez osobnego konta tego podziału nie da się utrzymać.
Za brak porządnych ksiąg grozi kara do £3 000 od HMRC albo nawet dyskwalifikacja dyrektora. Do tego dochodzi pułapka, która kosztuje najczęściej: director’s loan. Każda prywatna płatność z pieniędzy spółki, która nie jest pensją, dywidendą ani zwrotem wydatku, to pożyczka dyrektora. Jeśli nie zostanie spłacona w ciągu 9 miesięcy od końca roku obrotowego, spółka płaci podatek s455 w wysokości 33,75%. A gdy saldo pożyczki w ciągu roku przekroczy £10 000, dochodzi benefit in kind.
Bank z High Street czy fintech?
Tradycyjne banki w UK po darmowym okresie zwykle biorą około £8,50–10 miesięcznie: Barclays £8,50, HSBC £10, w obu przypadkach po 12 miesiącach bez opłat. Wyjątkiem jest NatWest, który nie ma abonamentu, ale liczy opłaty za transakcje. Otwarcie konta w banku tradycyjnym bywa też dłuższe i wymaga więcej dokumentów, dlatego wiele małych firm startuje w aplikacji.
5 kont firmowych w UK: Starling, Mettle, Monzo Business, Tide, Wise i Revolut
1. Starling Bank
Pełnoprawny bank z ochroną FSCS do £120 000. Konto firmowe bez opłaty miesięcznej i bez opłat za przelewy w UK, przychodzące i wychodzące. Spaces, czyli sub-konta, nadają się do odkładania na VAT i Income Tax. Integracje z Xero, QuickBooks i FreeAgent bez dopłat. Minus: wpłata gotówki na poczcie kosztuje 0,7% (min. £3). Przy koncie dla LTD wszyscy dyrektorzy z dostępem i osoby PSC muszą być rezydentami UK.
2. Mettle (NatWest)
Konto prowadzi National Westminster Bank plc pod marką Mettle, z FSCS do £120 000, bez opłaty za prowadzenie. Dla sole traderów i spółek LTD z maksymalnie dwoma właścicielami (dostęp do konta ma jeden), z rezydencją podatkową w UK.
Największy atut: darmowy FreeAgent, jeśli robisz co najmniej jedną transakcję miesięcznie. Normalnie FreeAgent kosztuje £19 miesięcznie dla sole tradera i £33 dla LTD, plus VAT. Wpłata gotówki przez Post Office: £2,75. Uwaga: Mettle ma też starszy wariant konta jako pieniądz elektroniczny, bez FSCS, więc sprawdź, który masz.
3. Monzo Business
Plan Lite za £0, Pro za £9 miesięcznie (pierwszy miesiąc gratis), Team od £25. Pro daje tax pots, faktury i integracje księgowe. Narzędzie do Making Tax Digital Monzo oferuje na wszystkich planach, także darmowym. Konto bankowe z FSCS do £120 000.
4. Tide
Tide to nie bank, tylko platforma. Nowe konta prowadzi ClearBank i są objęte FSCS, ale limit £120 000 liczy się łącznie dla wszystkich Twoich pieniędzy w ClearBank. Starsze konta Tide z sort code 23-69-72 to pieniądz elektroniczny (safeguarding, bez FSCS).
Według Tide wniosek złożysz w kilka minut, a konto jest zwykle aktywne w ciągu godziny. Plan Free: 5 darmowych przelewów miesięcznie, potem 20p za każdy, przychodzący i wychodzący. Płatne plany od £12,49 do £69,99 miesięcznie. Tide często daje cashback za kod przy otwarciu, ale kwoty i warunki się zmieniają, więc sprawdź aktualną ofertę.
5. Wise Business i Revolut Business
Dla firm pracujących w kilku walutach, np. z klientami w Polsce. Wise Business kosztuje jednorazowo £50, bez abonamentu, a przewalutowanie idzie po kursie mid-market z osobną opłatą. Wise to instytucja pieniądza elektronicznego: środki są zabezpieczone (safeguarding), ale nie ma FSCS.
Revolut od 11 marca 2026 ma pełną licencję bankową w UK (Revolut Bank UK Ltd) i przenosi klientów do banku partiami. Czy dotyczy to już kont Business, nie potwierdziliśmy: sprawdź w aplikacji, czy Twoje konto jest objęte FSCS. Cennik planów sprawdź w źródle.
Więcej o Wise i Revolut na koncie prywatnym (i o bonusach za zmianę banku) znajdziesz w odcinku £240 bonusu za zmianę banku i inne triki bankowe UK.
Konto firmowe w UK: porównanie opłat i ochrony (październik 2026)
| Konto | Opłata miesięczna | Ochrona | MTD z aplikacji | Dla kogo |
|---|---|---|---|---|
| Starling | £0 (gotówka 0,7%, min. £3) | bank, FSCS | tak, kwartalne aktualizacje (darmowe) | jedno konto na wszystko |
| Mettle | £0 (Mettle+ £4) | bank NatWest, FSCS* | przez darmowy FreeAgent | sole trader, mała LTD |
| Monzo Business | Lite £0 / Pro £9 / Team od £25 | bank, FSCS | tak, na każdym planie | wygoda, tax pots |
| Tide | Free £0 (20p po 5 przelewach) | ClearBank, FSCS (stare konta: e-money) | tak, wg Tide | szybki start |
| Wise Business | £50 jednorazowo | e-money, safeguarding | nie sprawdzono | wiele walut |
| Revolut Business | sprawdź w źródle | sprawdź w aplikacji | nie sprawdzono | wiele walut, karty dla ekipy |
*Starszy wariant Mettle to pieniądz elektroniczny bez FSCS. Tabela to porównanie redakcji, nie rekomendacja produktu.
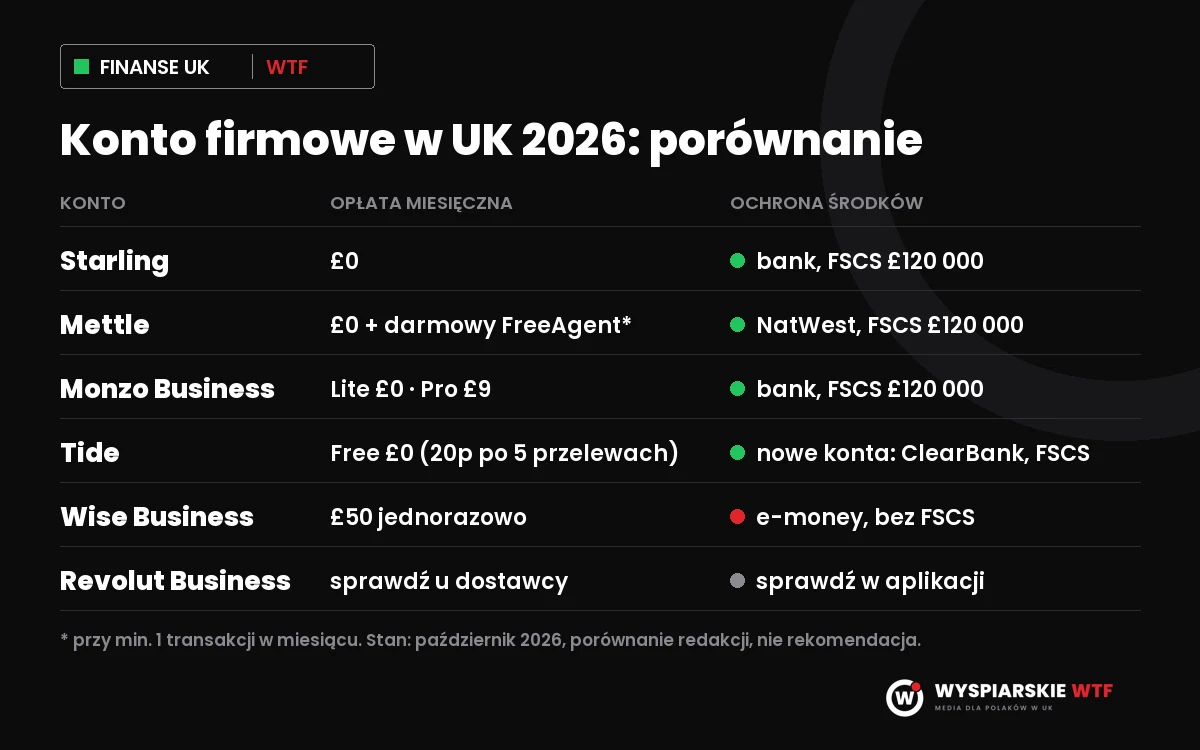
FSCS czy safeguarding: co chroni pieniądze na koncie firmowym w UK
To różnica, której nie widać w aplikacji. Od 1 grudnia 2025 FSCS chroni do £120 000 na osobę w jednym banku, a dokładniej na jedną licencję bankową.
- Spółka LTD ma własny limit £120 000, niezależny od Twoich prywatnych kont.
- Sole trader nie: konto firmowe i prywatne w tym samym banku sumują się do jednego limitu £120 000.
- Kilka marek na jednej licencji to jeden limit (np. Tide i inne konta w ClearBank).
Pieniądz elektroniczny (Wise, starsze konta Tide, Revolut przed migracją, wariant e-money Mettle) działa inaczej. Środki są trzymane oddzielnie od pieniędzy firmy (safeguarding), ale FSCS ich nie obejmuje. Kto prowadzi Twoje konto, sprawdzisz w rejestrze FCA, a ochronę w FSCS.
FSCS chroni na wypadek upadku banku, a nie przed oszustwem. Jak działają przekręty, przez które Polacy w UK tracą pieniądze z konta, opisujemy w tekście Oszustwa internetowe w UK: jak działają.
Które konto firmowe w UK wybrać? Opinia redakcji według sytuacji
- Start i darmowa księgowość: Mettle, bo FreeAgent w cenie konta to realne kilkaset funtów rocznie mniej.
- Jedno solidne konto z licencją bankową: Starling.
- Szybki start i wygodna aplikacja: Tide albo Monzo Business. Bonusów powitalnych nie obiecujemy, bo się zmieniają.
- Klienci i dostawcy w kilku walutach: Wise Business albo Revolut Business, najlepiej jako drugie konto obok banku z FSCS.
Making Tax Digital 2026: konto firmowe w UK a księgowość
Od 6 kwietnia 2026 sole traderzy i landlordzy z tzw. qualifying income (przychód brutto z samozatrudnienia i najmu) powyżej £50 000 za rok 2024/25 muszą prowadzić cyfrową ewidencję i co kwartał wysyłać aktualizacje do HMRC przez uznane oprogramowanie. HMRC potwierdza kolejne progi: powyżej £30 000 za 2025/26 wchodzisz od 6 kwietnia 2027, a powyżej £20 000 za 2026/27 od 6 kwietnia 2028. Według HMRC w 2026 roku objętych jest już ponad 864 000 osób.
Terminy kwartalne (okresy standardowe): 7 sierpnia, 7 listopada, 7 lutego i 7 maja, plus zeznanie roczne przez oprogramowanie. W pierwszym roku nie ma punktów karnych za spóźnione aktualizacje kwartalne.

Tu konto firmowe zaczyna oszczędzać pieniądze. Starling od 17 marca 2026 daje darmowe Accounting Essentials, z których wyślesz kwartalne aktualizacje MTD z aplikacji (zeznanie roczne: „wkrótce”). Monzo ma narzędzie MTD na każdym planie. Tide deklaruje kwartalne aktualizacje i zeznanie roczne w darmowym koncie. Mettle daje pełny FreeAgent bez opłat. Dostawcy opisują je jako „HMRC-recognised”, listę sprawdź w wyszukiwarce oprogramowania HMRC.

Ważne: MTD for Income Tax nie dotyczy spółki LTD, bo spółka płaci Corporation Tax. Dyrektor wchodzi w MTD tylko wtedy, gdy prywatnie ma przychód z samozatrudnienia albo najmu powyżej progu.
Blok praktyczny dla Polaków w UK
Sole trader
- Nie musisz mieć konta firmowego, ale nie prowadź biznesu na koncie osobistym wbrew regulaminowi banku.
- Sprawdź, czy i od kiedy obejmuje Cię MTD: GOV.UK, Making Tax Digital for Income Tax.
- Co i kiedy wysyłasz co kwartał: GOV.UK, quarterly updates.
- Odkładaj podatek na sub-konto (Spaces, tax pot) i pamiętaj o wspólnym limicie FSCS £120 000 dla konta firmowego i prywatnego w tym samym banku.
Dyrektor LTD
- Pieniądze spółki należą do spółki: GOV.UK, company and accounting records.
- Prywatny wydatek z konta spółki to director’s loan, a niespłacony na czas oznacza s455 (33,75%): GOV.UK, directors’ loans.
- MTD for Income Tax dotyczy Cię tylko przy prywatnym samozatrudnieniu albo najmie powyżej progu.
- Spółka ma własny limit FSCS £120 000: FSCS, small business.
Te zasady (Companies Act 2006, FSCS, MTD) obowiązują w całym UK, także w Szkocji i Irlandii Północnej.
Konto firmowe w UK: najczęstsze pytania
Czy sole trader musi mieć konto firmowe w UK?
Nie, żaden przepis tego nie wymaga. Regulaminy kont osobistych (np. Monzo) zabraniają jednak prowadzenia na nich biznesu, a osobne konto ułatwia Self Assessment i Making Tax Digital.
Czy spółka LTD musi mieć konto firmowe?
Prawo nie mówi tego wprost, ale spółka musi prowadzić rzetelne księgi (Companies Act 2006, s.386) i oddzielać swoje pieniądze od pieniędzy dyrektorów. GOV.UK wskazuje konto firmowe jako najprostszy sposób, a prywatne wydatki z konta spółki to director’s loan.
Które konta firmowe w UK mają ochronę FSCS?
Starling, Monzo Business, Mettle (NatWest) i nowe konta Tide (ClearBank), do £120 000. Wise Business to pieniądz elektroniczny: safeguarding, bez FSCS. W Revolut Business sprawdź status w aplikacji.
Które konto firmowe w UK daje darmowy program księgowy?
Mettle: darmowy FreeAgent przy co najmniej jednej transakcji w miesiącu (normalnie £19 lub £33 miesięcznie plus VAT). Starling i Monzo mają własne narzędzia do Making Tax Digital.
Na jakim koncie prowadzisz swoją firmę w UK i co Cię w nim najbardziej wkurza? Napisz w komentarzu.
📩 Co poniedziałek newsy UK dla Polaków, w tym zmiany w podatkach i MTD. Zapisz się na newsletter.
Źródła
| Dane | Źródło | Sprawdzono |
|---|---|---|
| Obowiązek ksiąg spółki (s.386) | Companies Act 2006 | 10.10.2026 |
| Rozdzielenie finansów spółki, kara do £3 000 | GOV.UK | 10.10.2026 |
| Director’s loan, s455 33,75%, £10 000 | GOV.UK | 10.10.2026 |
| MTD: progi £50 000 / £30 000 / £20 000 | GOV.UK (akt. 26.03.2026) | 10.10.2026 |
| MTD: terminy kwartalne | GOV.UK (akt. 07.09.2026) | 10.10.2026 |
| MTD: 864 000 osób | HMRC (23.07.2026) | 10.10.2026 |
| FSCS £120 000 od 1.12.2025, limity spółki i sole tradera | FSCS, FSCS small business | 10.10.2026 |
| Starling: opłaty, Spaces, MTD od 17.03.2026 | Starling, Starling Accounting | 10.10.2026 |
| Mettle: opłaty, FreeAgent, warunki | Mettle | 10.10.2026 |
| FreeAgent £19 / £33 mies. + VAT | FreeAgent | 10.10.2026 |
| Monzo: plany, MTD, regulamin | Monzo, T&C | 10.10.2026 |
| Tide: ClearBank, opłaty, plany, MTD | Tide, Tide MTD | 10.10.2026 |
| Wise Business £50, safeguarding | Wise | 10.10.2026 |
| Revolut: licencja bankowa UK 11.03.2026 | Revolut | 10.10.2026 |
| Barclays £8,50, HSBC £10 po 12 mies. | Barclays, HSBC | 10.10.2026 |
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi porady finansowej, podatkowej ani prawnej, a wybór redakcji to opinia, nie rekomendacja produktu. Ceny, plany i promocje: stan na październik 2026, sprawdź je u dostawcy przed otwarciem konta. W sprawach podatkowych skonsultuj się z księgowym.